El retiro: cuando el futuro se convierte en una preocupación del presente
29 octubre, 2026Desde el Foro Uno Tlatelolco, la especialista Paola Mares abordó las diferencias entre las leyes 73 y 97 del IMSS, las estrategias de retiro y las inquietudes de quienes buscan una pensión digna después de toda una vida de trabajo.
¿Qué sucederá con mi pensión? ¿Cuántas semanas necesito cotizar? ¿Todavía puedo mejorar el monto que recibiré cuando deje de trabajar? Estas preguntas, que representan la preocupación de miles de trabajadores mexicanos, encontraron un espacio de diálogo durante el Programa Especial en Vivo de “Con Tlatelolco TV”.
En una conversación cercana, la especialista Paola Mares explicó el funcionamiento de la Modalidad 40, las diferencias entre los regímenes pensionarios y la importancia de planear el retiro con información confiable.
Desde el corazón de Tlatelolco, el periodismo comunitario abrió sus micrófonos a un tema que involucra no solamente números y leyes, sino también años de esfuerzo, esperanzas familiares y el derecho a una vejez digna.

Ignacio Arellano y Gricelda Domínguez / Con Tlatelolco TV
Ciudad de México, jueves 29 de octubre de 2026.- Hay preguntas que comienzan a acompañarnos conforme transcurren los años.
¿Cuánto dinero recibiré cuando me jubile?
¿Serán suficientes mis semanas cotizadas?
¿Podré mantener mi hogar, comprar mis medicamentos y vivir sin depender económicamente de mis hijos?
Son interrogantes que difícilmente encuentran respuestas sencillas, particularmente entre quienes han dedicado treinta o cuarenta años de su vida al trabajo.
Para muchos mexicanos, la palabra pensión representa algo más que una cantidad depositada mensualmente en una cuenta bancaria.
Representa la posibilidad de descansar después de décadas de levantarse temprano, trasladarse largas distancias, cumplir horarios y sostener a una familia.
Representa también una promesa: que los años entregados al trabajo permitirán enfrentar la vejez con tranquilidad.
Pero esa promesa suele quedar rodeada de dudas cuando aparecen reformas, cambios administrativos, nuevas disposiciones y mensajes alarmistas en las redes sociales.
Con ese escenario como punto de partida, este miércoles 28 de octubre, el Foro Uno Tlatelolco abrió sus puertas a una conversación necesaria.
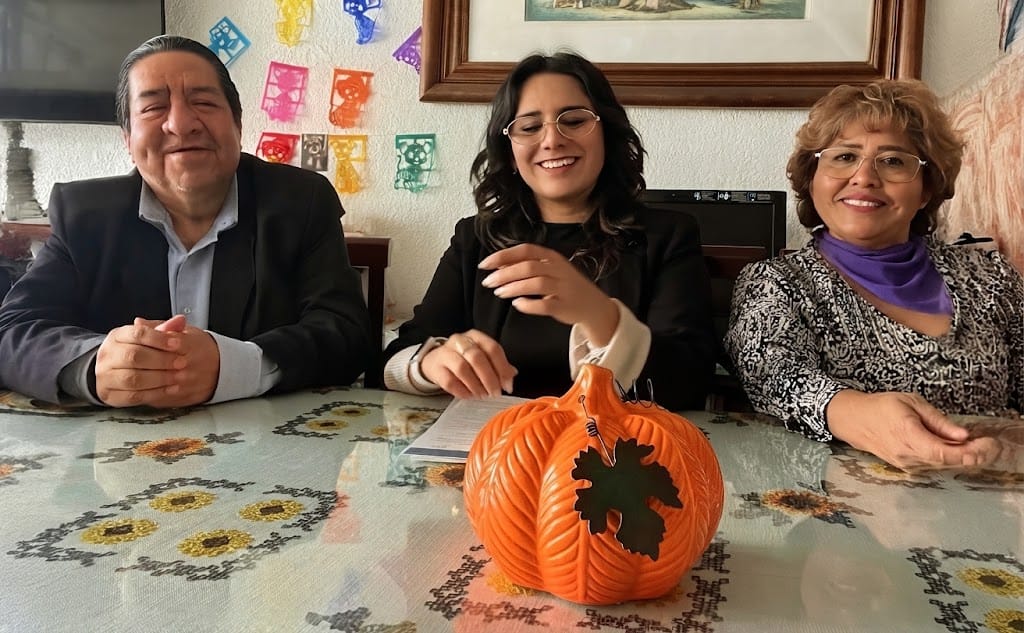
Durante una hora, el Programa Especial en Vivo de Con Tlatelolco TV, conducido por Ignacio Arellano y Gricelda Domínguez, recibió a la especialista Paola Mares, quien abordó uno de los asuntos que mayor interés despiertan entre los trabajadores próximos al retiro: la Modalidad 40 del Instituto Mexicano del Seguro Social.
No se trató únicamente de explicar artículos legales o procedimientos administrativos.
La intención fue acercar información comprensible a los vecinos de Tlatelolco y a las familias que siguen la transmisión desde distintos puntos de la Ciudad de México.
Porque detrás de cada expediente del Seguro Social existe una historia de vida.
Y detrás de cada semana cotizada hay tiempo, trabajo y sacrificios.

UNA PREGUNTA FUNDAMENTAL: ¿QUÉ ES LA MODALIDAD 40?
La conversación comenzó con una interrogante que permitió establecer las bases del programa.
—Paola, ¿qué es la Modalidad 40 y cómo funciona?
La especialista explicó:
“La Modalidad 40 es un régimen de continuación voluntaria”.
En términos sencillos, señaló que este mecanismo permite a determinadas personas que dejaron de cotizar mediante un empleo formal continuar realizando aportaciones al IMSS por cuenta propia.
Su finalidad es conservar o incrementar las semanas de cotización y, bajo determinadas condiciones, mejorar los elementos que intervienen en el cálculo de una futura pensión.
Paola Mares destacó que esta alternativa ha sido particularmente utilizada por trabajadores pertenecientes al régimen de la Ley de 1973.
Durante años, algunas personas recurrieron a ella para elevar el promedio salarial considerado al momento de pensionarse.
Sin embargo, advirtió que no todas las situaciones son iguales y que cualquier decisión debe partir de un análisis individual.
Lo que puede resultar conveniente para un trabajador podría representar un gasto innecesario para otro.
LEY 73 Y LEY 97: DOS GENERACIONES, DOS FORMAS DE PENSIONARSE
Uno de los momentos centrales de la entrevista llegó cuando Gricelda Domínguez pidió explicar las diferencias entre los dos principales regímenes pensionarios del IMSS.
Paola Mares señaló que la fecha en que una persona comenzó a cotizar constituye un elemento fundamental.
Ley de 1973
Comprende, en términos generales, a quienes comenzaron a cotizar antes del 1 de julio de 1997 y reúnen las condiciones para pensionarse bajo ese régimen.
Entre sus características se encuentran:
- Un mínimo de 500 semanas de cotización.
- El promedio del salario base de cotización correspondiente a las últimas 250 semanas.
- La edad del trabajador al solicitar su pensión.
- El total de semanas reconocidas por el IMSS.
Ley de 1997
Corresponde a quienes comenzaron a cotizar a partir del 1 de julio de 1997.
En este sistema, el ahorro acumulado en la cuenta individual administrada por una Afore adquiere una importancia central.
También deben cumplirse los requisitos de edad y semanas de cotización establecidos por la legislación.
Para 2026, el requisito general de semanas para las pensiones de cesantía en edad avanzada y vejez bajo este régimen es de 875 semanas, dentro del incremento gradual previsto por la ley.
Esta distinción resulta fundamental porque no existe una estrategia universal para todos los trabajadores.
Conocer el régimen pensionario es el primer paso para comprender qué derechos corresponden a cada persona.

EL SALARIO DE COTIZACIÓN: ¿TODAVÍA SE PUEDE INCREMENTAR LA PENSIÓN?
Durante la conversación surgió una inquietud particularmente importante.
¿Qué sucede cuando una persona ha cotizado durante años con un salario relativamente bajo?
¿Está condenada a recibir una pensión insuficiente?
Paola Mares explicó que la Modalidad 40 puede representar una alternativa para determinados trabajadores, aunque insistió en que sus beneficios deben calcularse individualmente.
Para ilustrar su explicación, utilizó el ejemplo de una persona que había cotizado con un salario mensual de 30 mil pesos.
Durante la entrevista, la especialista se refirió a presuntas modificaciones recientes que, según su exposición, restringirían la posibilidad de inscribirse con salarios considerablemente superiores al último registrado.
Mencionó, como ejemplo, un límite equivalente al salario previo más una UMA diaria.
La explicación abrió nuevas preguntas sobre la conveniencia de continuar cotizando voluntariamente.
Es importante precisar que la existencia, el alcance y la entrada en vigor de esas modificaciones mencionadas en el programa requieren corroboración directa en el Diario Oficial de la Federación y ante el IMSS.
Por ello, los ejemplos salariales presentados durante la entrevista deben entenderse como parte de la exposición de la invitada y no como una confirmación independiente de nuevas reglas legales.
Más allá de esa discusión, quedó planteada una conclusión relevante: antes de comprometer recursos económicos, el trabajador necesita conocer su situación real y solicitar una proyección de pensión.
MODALIDAD 40 NO SIGNIFICA TENER SERVICIO MÉDICO
Otro de los momentos más esclarecedores ocurrió cuando Gricelda Domínguez preguntó sobre la relación entre las aportaciones voluntarias y la atención médica.
La duda era comprensible.
Muchas personas identifican cualquier pago al IMSS con el derecho automático a recibir consultas, medicamentos u hospitalización.
Paola Mares explicó que se trata de conceptos distintos.
La Modalidad 40 está orientada a la continuación voluntaria de cotizaciones en los seguros correspondientes, pero no proporciona por sí misma cobertura de atención médica durante el periodo de inscripción.
La especialista mencionó otras alternativas de aseguramiento, entre ellas la Modalidad 10, cuyos requisitos y prestaciones deben revisarse por separado.
La aclaración resultó importante porque una persona podría realizar aportaciones para mejorar su futura pensión y descubrir que necesita resolver, de manera independiente, su acceso a servicios de salud.
La información oportuna permite evitar confusiones que pueden afectar la economía familiar.
LA HISTORIA DE UNA GENERACIÓN QUE CREYÓ QUE SU PENSIÓN ESTABA ASEGURADA
En un momento de la entrevista, Ignacio Arellano llevó la conversación hacia una reflexión generacional.
Durante décadas, muchos trabajadores crecieron con la idea de que bastaba cumplir con sus responsabilidades laborales para recibir una pensión al llegar a determinada edad.
El retiro parecía lejano.
Una etapa que llegaría naturalmente después de muchos años de trabajo.
Sin embargo, el paso del tiempo, las transformaciones del sistema pensionario y los cambios en las condiciones laborales modificaron aquella percepción.
La pregunta dejó de ser solamente cuándo jubilarse.
Ahora también importa saber cuánto se recibirá, qué documentos se necesitan y cuáles son las alternativas disponibles.
La reflexión tiene especial significado en comunidades como Tlatelolco.
En sus edificios habitan generaciones de trabajadores, jubilados y pensionados que han sido testigos de profundas transformaciones económicas y sociales.
Personas que participaron en la construcción de la ciudad, trabajaron en oficinas, hospitales, fábricas, comercios, escuelas y dependencias públicas.
Hombres y mujeres que hoy buscan comprender las reglas de un sistema que, en muchos casos, conocieron de manera distinta cuando comenzaron su vida laboral.
Para ellos, hablar de pensiones no es una discusión abstracta.
Es hablar de su presente y de su futuro.

PLANEAR EL RETIRO: UNA DECISIÓN QUE NO DEBE DEJARSE PARA EL ÚLTIMO MOMENTO
Durante la entrevista, Paola Mares insistió en la importancia de anticiparse.
Explicó que una estrategia de retiro puede comenzar cinco o diez años antes de la fecha prevista para pensionarse.
El primer paso consiste en identificar cuánto dinero necesitará una persona para cubrir sus gastos durante esa etapa.
Después, calcular aproximadamente cuánto podría recibir mediante su pensión.
Por último, determinar si existe una diferencia que deba cubrirse mediante otros mecanismos de ahorro.
En ese contexto, la especialista mencionó los Planes Personales para el Retiro, conocidos como PPR.
Estos instrumentos pueden constituir una alternativa complementaria de ahorro e inversión a largo plazo.
Sin embargo, su contratación requiere analizar costos, comisiones, riesgos, condiciones de disponibilidad del dinero y posibles beneficios fiscales.
No todos los productos financieros resultan adecuados para todas las personas.
Tampoco existen rendimientos garantizados en cualquier circunstancia.
La planeación del retiro exige prudencia, información y decisiones acordes con las posibilidades económicas de cada trabajador.
LOS DOCUMENTOS: LA OTRA PARTE DE LA SEGURIDAD ECONÓMICA
Una de las recomendaciones más prácticas de la entrevista fue revisar oportunamente la documentación relacionada con la vida laboral.
Paola Mares señaló la importancia de contar con información actualizada sobre las semanas cotizadas, la cuenta individual de la Afore y los datos personales registrados ante las instituciones correspondientes.
Entre los documentos fundamentales se encuentran el Número de Seguridad Social, la CURP, los estados de cuenta y los registros de beneficiarios.
Una inconsistencia administrativa puede convertirse en un obstáculo cuando llega el momento de iniciar un trámite de pensión.
Por eso, la especialista recomendó no esperar hasta el último momento para revisar el historial laboral.
La prevención puede evitar retrasos, gastos y preocupaciones innecesarias.
LAS REDES SOCIALES Y EL MIEDO A PERDER LA PENSIÓN
Otro de los temas abordados fue la desinformación.
Los mensajes que anuncian supuestas desapariciones de pensiones, pérdidas automáticas de derechos o cambios inmediatos en los requisitos pueden generar incertidumbre entre trabajadores y adultos mayores.
Durante el programa se buscó transmitir tranquilidad frente a esos rumores.
Sin embargo, la tranquilidad debe acompañarse de información jurídicamente verificable.
Ninguna publicación en redes sociales sustituye la legislación vigente, las disposiciones oficiales o una resolución emitida por la autoridad competente.
Asimismo, es necesario desconfiar de quienes prometen pensiones extraordinarias, incrementos garantizados o soluciones inmediatas a cambio de pagos anticipados.
La mejor defensa frente a posibles engaños es conocer los derechos propios y consultar fuentes institucionales.
NO TODAS LAS PENSIONES FUNCIONAN DE LA MISMA MANERA
La conversación también permitió distinguir el régimen general del IMSS de otros sistemas de jubilación.
Durante la entrevista se mencionaron los casos de Petróleos Mexicanos y de trabajadores de empresas que históricamente han contado con esquemas pensionarios particulares.
Paola Mares explicó que estos sistemas deben analizarse por separado.
Sus requisitos, contratos, disposiciones y mecanismos de financiamiento pueden ser distintos.
Esta aclaración es importante para evitar que las noticias relacionadas con un determinado grupo de jubilados se interpreten como modificaciones aplicables automáticamente a todos los trabajadores mexicanos.
PERIODISMO COMUNITARIO: INFORMAR TAMBIÉN ES ACOMPAÑAR
El Programa Especial en Vivo dejó una enseñanza que va más allá de las cifras.
La información sobre pensiones necesita explicarse con claridad, paciencia y responsabilidad.
No basta mencionar leyes, porcentajes o semanas de cotización.
Es necesario traducir esos conceptos al lenguaje cotidiano de las familias.
A la preocupación de quien teme no alcanzar las semanas requeridas.
A la incertidumbre de quien perdió su empleo antes de jubilarse.
A las dudas de quien desconoce cuánto dinero tiene acumulado en su Afore.
Y a las preguntas de quienes desean mantener su independencia económica durante la vejez.
Desde el Foro Uno Tlatelolco, Ignacio Arellano y Gricelda Domínguez condujeron una conversación destinada precisamente a acercar esa información a la comunidad.
El encuentro también contó con el respaldo del equipo de Expresión Total Televisión Digital, al que se agradeció su colaboración durante la transmisión.
La participación de Paola Mares permitió identificar aspectos esenciales que los trabajadores deben revisar antes de tomar decisiones sobre su retiro.
LA DIGNIDAD NO DEBERÍA JUBILARSE
Hay algo profundamente humano en hablar de pensiones.
No se trata solamente de dinero.
Se trata del tiempo.
Del tiempo que una persona entregó a su trabajo, mientras sus hijos crecían.
De los años que transcurrieron entre responsabilidades, preocupaciones y esfuerzos cotidianos.
De los sueños que quedaron pendientes porque primero había que pagar la renta, los alimentos, la escuela o los servicios de la casa.
Llegar a la edad del retiro debería significar la posibilidad de vivir con tranquilidad.
Sin embargo, para muchas personas representa el comienzo de nuevas incertidumbres.
¿Cuánto recibiré?
¿Será suficiente?
¿Qué sucederá si enfermo?
¿Podré seguir viviendo en mi hogar?
Estas preguntas no deberían quedar atrapadas entre tecnicismos administrativos ni convertirse en oportunidades para quienes lucran con la desinformación.
Una pensión no es una concesión generosa: es parte de un sistema de derechos construido mediante el trabajo, las aportaciones y las obligaciones establecidas por la ley.
Por ello, las autoridades tienen la responsabilidad de ofrecer información accesible, transparente y verificable.
Los especialistas deben explicar con precisión las posibilidades y limitaciones de cada alternativa.
Y los medios de comunicación tenemos la obligación de preguntar, contrastar y evitar que las dudas se conviertan en miedo.
En Tlatelolco, donde conviven distintas generaciones y donde la memoria colectiva forma parte de la identidad comunitaria, hablar de una vejez digna también significa reconocer la historia de quienes han contribuido al desarrollo de nuestra ciudad.
Porque una sociedad no solamente se mide por las oportunidades que ofrece a sus jóvenes.
También se mide por la manera en que respeta y protege a quienes dedicaron su vida al trabajo.
UNA HORA DE DIÁLOGO Y MUCHAS PREGUNTAS POR RESOLVER
Al concluir la conversación, quedó claro que el tema de las pensiones difícilmente puede agotarse en una sola transmisión.
Cada trabajador tiene una historia laboral diferente.
Cada expediente presenta condiciones particulares.
Y cada decisión sobre el retiro puede tener consecuencias económicas importantes.
La entrevista con Paola Mares permitió abrir una conversación que merece continuidad, especialmente ante las inquietudes relacionadas con la Modalidad 40 y las diferencias entre los regímenes de 1973 y 1997.
El mensaje central fue la necesidad de informarse antes de actuar.
Consultar las semanas cotizadas.
Revisar los documentos.
Conocer el régimen pensionario.
Solicitar cálculos individualizados.
Y verificar cualquier modificación legal antes de realizar aportaciones o contratar productos financieros.
Desde el Foro Uno Tlatelolco, Con Tlatelolco TV reafirmó su compromiso de abrir espacios de información y diálogo sobre asuntos que repercuten directamente en la vida de los habitantes de la Unidad Habitacional Nonoalco Tlatelolco y de la Ciudad de México.
Porque el periodismo comunitario también consiste en escuchar las preocupaciones que nacen dentro de los hogares y llevarlas a la conversación pública.
Y porque después de tantos años de esfuerzo, los trabajadores merecen algo más que incertidumbre.
Merecen información, respeto, seguridad jurídica y la posibilidad de construir un retiro digno.